


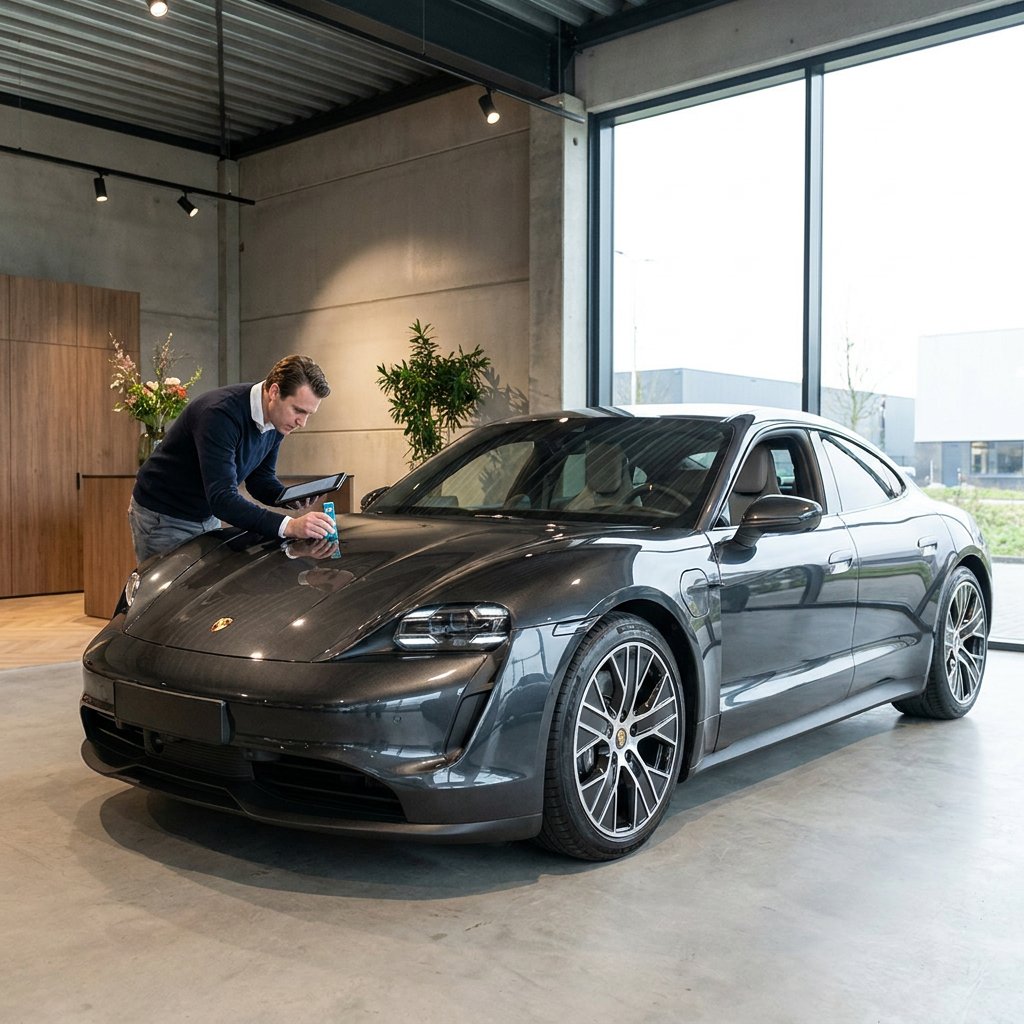
Auto laten taxeren voor verzekering

Een verzekerings-taxatie legt de waarde van je auto onderbouwd vast. Dat is belangrijk als je bij schade of diefstal wilt voorkomen dat alleen naar een algemene dagwaarde wordt gekeken. Zo’n taxatierapport is niet in elke situatie verplicht, maar het is vaak wel nodig of verstandig bij oldtimers, youngtimers, exclusieve auto’s, aangepaste auto’s en voertuigen met een afwijkende marktwaarde. Zeker bij performance- en premiumauto’s kunnen uitvoering, onderhoud, opties en modificaties veel verschil maken. Wil je eerst de basis begrijpen van het proces en wanneer het zinvol is? Lees dan meer over auto taxeren. Hieronder lees je wanneer een verzekeraar om een rapport vraagt, waar het aan moet voldoen, hoelang het geldig blijft en wat je ongeveer kunt verwachten qua kosten.
Inhoudsopgave
- 1Wanneer vraagt een verzekeraar om een taxatierapport?
- 2Taxatiewaarde, dagwaarde of inruilwaarde: dit moet je niet door elkaar halen
- 3Wie mag je auto taxeren en waar let je verzekeraar op?
- 4Wat moet er in een taxatierapport voor verzekering staan?
- 5Zo verloopt een autotaxatie van afspraak tot rapport
- 6Geldigheid van je taxatierapport: wanneer moet je opnieuw taxeren?
- 7Wat kost een autotaxatie voor verzekering?
- Meer tonen...
Belangrijkste punten
- Een taxatierapport legt een onderbouwde (afgesproken/verdedigbare) waarde vast en voorkomt discussie bij schade of diefstal.
- Nodig of verstandig bij oldtimers, youngtimers, exclusieve en/of aangepaste auto’s en voertuigen met afwijkende marktwaarde.
- Verzekeraars stellen eisen aan rapport en taxateur; controleer polisvoorwaarden en acceptatie vooraf.
- Geldigheid in de praktijk vaak 24–36 maanden; eerder hertaxeren bij marktverandering, restauratie of aanpassingen.
- Kosten variëren per voertuig, complexiteit en spoed; belangrijker dan de laagste prijs is acceptatie door de verzekeraar.
Wanneer vraagt een verzekeraar om een taxatierapport?
Een taxatierapport voor verzekering draait meestal niet om een globale prijsinschatting, maar om het vastleggen van een afgesproken of beter verdedigbare waarde. Dat zie je vooral bij oldtimers, youngtimers, exclusieve auto’s, aangepaste voertuigen en modellen waarvan een standaard dagwaarde te weinig zegt. Bij beperkt of volledig casco wordt het rapport vaak direct gebruikt voor de polis. Heb je alleen WA, dan helpt het vooral als je schade wilt verhalen op een aansprakelijke tegenpartij. Zonder actueel en geaccepteerd rapport loop je meer risico op onderverzekering en discussie over de uitkering.
Taxatiewaarde, dagwaarde of inruilwaarde: dit moet je niet door elkaar halen
Deze begrippen lijken op elkaar, maar bij dagwaarde vs inruilwaarde zie je goed dat ze ieder een ander doel hebben:
| Begrip | Waarvoor gebruikt? | Wat zegt het uit? |
|---|---|---|
| Taxatiewaarde | Verzekering | Onderbouwde waarde op basis van staat, uitvoering, documentatie en marktpositie van de auto. |
| Dagwaarde | Schade-afwikkeling | De waarde van de auto op dat moment volgens een algemene marktinschatting, vaak met afschrijving. |
| Inruilwaarde | Verkoop of inruil | Het bedrag dat een handelaar of dealer voor je auto wil geven bij overname. |
| Catalogusprijs | Nieuwprijs en fiscale referentie | De oorspronkelijke prijs van de auto toen deze nieuw werd geleverd. |
| Koerslijstwaarde | Standaard marktinschatting | Een richtwaarde uit koerslijsten, maar niet altijd passend bij zeldzame of aangepaste auto’s. |
Bij bijzondere auto’s gaat een verzekeraar dus niet automatisch uit van een standaard handels- of koerslijstwaarde. Een vervangingswaarde of afgesproken waarde kan hoger of lager uitvallen dan wat je bij verkoop of inruil terugkrijgt. Wegenbelasting en andere fiscale lasten staan hier los van en bepalen niet of een taxatierapport nodig is.
Wie mag je auto taxeren en waar let je verzekeraar op?
Niet elke waardebepaling is automatisch bruikbaar voor je polis. Uiteindelijk zijn de acceptatie-eisen van de verzekeraar doorslaggevend. Let daarom op aantoonbare vakkennis, een relevante branche-erkenning of registratie en ervaring met het type auto dat je rijdt. Dat geldt extra bij klassiekers, exclusieve modellen en auto’s met veel aanpassingen. Controleer vooraf altijd de polisvoorwaarden of vraag je verzekeraar welke eisen gelden voor het rapport. Bij nichevoertuigen kan de beschikbaarheid van geschikte specialisten beperkt zijn, dus op tijd plannen is verstandig. Houd er ook rekening mee dat aanpassingen aan motormanagement invloed kunnen hebben op acceptatie en waarde; lees meer over chiptuning en je verzekering.
Wat moet er in een taxatierapport voor verzekering staan?
Een bruikbaar rapport bevat in de praktijk in elk geval deze onderdelen:
- De volledige voertuiggegevens, kilometerstand, uitvoering, opties, accessoires en de algemene conditie van de auto.
- Zichtbare schade, gebruikssporen en andere bijzonderheden die invloed hebben op de waarde.
- Foto’s, onderhoudshistorie, facturen, documentatie en een duidelijke vermelding van eventuele modificaties of restauraties.
- Een concrete taxatiewaarde met onderbouwing, de taxatiedatum en de gegevens van de taxateur.
- Meer bewijskracht dan een snelle online waardecheck of een losse verkoopwaardebepaling.
Zo verloopt een autotaxatie van afspraak tot rapport
Meestal ziet het proces er als volgt uit:
- Je kiest een taxateur die past bij jouw voertuig en controleert vooraf of je verzekeraar het rapport accepteert.
- Je maakt een afspraak en levert basisinformatie aan, zoals kenteken, kilometerstand, onderhoudsgeschiedenis, schades en bijzonderheden.
- De auto wordt geïnspecteerd, vaak fysiek, waarbij ook uitvoering, opties, staat en documentatie worden bekeken.
- De taxateur bepaalt de waarde en werkt die uit in een rapport met foto’s en onderbouwing.
- Met het definitieve rapport kan de verzekeraar de vaste of afgesproken waarde aan de polis koppelen.
Geldigheid van je taxatierapport: wanneer moet je opnieuw taxeren?
Voor verzekeringsdoeleinden bestaat meestal geen algemene wettelijke vervaldatum die voor iedere auto en iedere polis geldt. Verzekeraars hanteren vaak zelf een termijn in hun voorwaarden, en in de praktijk ligt die regelmatig rond 24 tot 36 maanden. Eerder opnieuw taxeren is slim als de markt sterk verandert, de auto is gerestaureerd, schade heeft gehad of ingrijpend is aangepast. Een verlopen rapport kan gevolgen hebben voor de acceptatie of verlenging van je polis en ook voor de uiteindelijke schade-uitkering als er iets gebeurt.
Wat kost een autotaxatie voor verzekering?
Er is geen vast landelijk tarief voor een autotaxatie voor verzekering. De prijs hangt af van het type voertuig, de complexiteit van de waardebepaling, de locatie en of er sprake is van spoed. Oldtimers en bijzondere auto’s vragen vaak meer tijd en specialistische kennis dan een standaard waardebepaling. Vraag daarom vooraf wat precies is inbegrepen, zoals inspectie, foto’s, rapport, reistijd en een eventuele hertaxatie. Een globale indicatie vind je bij de kosten van een taxatie. Sommige verzekeraars vergoeden een deel van de kosten, maar belangrijker dan de laagste prijs is dat het rapport ook echt wordt geaccepteerd en dat je bij vragen contact met House of Cars opneemt.
Veelgestelde vragen
Wanneer vraagt een verzekeraar om een taxatierapport?
Vooral bij oldtimers, youngtimers, exclusieve of aangepaste auto’s en voertuigen met een afwijkende marktwaarde. Het rapport legt een afgesproken of beter verdedigbare waarde vast en voorkomt discussie bij schade of diefstal. Bij beperkt of volledig casco wordt het direct gebruikt voor de polis; bij alleen WA helpt het bij het verhalen van schade op de tegenpartij.
Wie mag mijn auto taxeren en waar let de verzekeraar op?
Verzekeraars stellen eigen acceptatie-eisen. Kies een taxateur met aantoonbare vakkennis, een relevante erkenning/registratie en ervaring met jouw type auto. Controleer altijd vooraf de polisvoorwaarden of vraag wat voor jouw verzekeraar vereist is. Let op: aanpassingen (zoals chiptuning) kunnen invloed hebben op acceptatie en waarde.
Wat moet er minimaal in een taxatierapport staan?
- Volledige voertuiggegevens, kilometerstand, uitvoering, opties en algemene conditie.
- Eventuele schade, gebruikssporen en bijzonderheden die de waarde beïnvloeden.
- Foto’s, onderhoudshistorie, facturen en documentatie, inclusief vermelding van modificaties/restauraties.
- Een concrete taxatiewaarde met onderbouwing, de taxatiedatum en gegevens van de taxateur.
Hoelang is een taxatierapport voor verzekering geldig?
Er is geen algemene wettelijke termijn. In de praktijk hanteren verzekeraars vaak 24–36 maanden. Laat eerder hertaxeren bij marktveranderingen, na restauratie, schade of ingrijpende aanpassingen om discussie over de uitkering te voorkomen.
Wat kost een autotaxatie voor verzekering?
Er is geen vaste prijs; de kosten hangen af van voertuigtype, complexiteit, locatie en eventuele spoed. Vraag vooraf wat is inbegrepen (inspectie, foto’s, rapport, reistijd, hertaxatie). Een indicatie vind je bij de kosten van een taxatie. Belangrijker dan de laagste prijs is dat je verzekeraar het rapport accepteert.
Gerelateerde artikelen
PPF auto prijs: wat bepaalt de kosten?
De prijs van PPF op een auto h…
Winterbanden voor een performance auto
Een performance auto stelt in…
Apple CarPlay achteraf inbouwen
Apple CarPlay achteraf inbouwe…
