



Chiptuning en verzekering: de gevolgen

Chiptuning kan directe gevolgen hebben voor je verzekering. Niet alleen voor je premie, maar ook voor je meldplicht, polisvoorwaarden en de manier waarop schade wordt beoordeeld. Een getunede auto is niet automatisch onverzekerd, maar niet melden of buiten de geldende regels vallen is juist waar de grootste risico’s ontstaan.
Inhoudsopgave
- 1Waarom verzekeraars scherp kijken naar chiptuning
- 2Melden is geen detail: regel het vóór schade of discussie
- 2.1Welke gegevens en documenten je meestal moet aanleveren
- 3Wat er kan gebeuren als je de tuning niet meldt
- 4Zo kunnen premie, acceptatie en schade-uitkering veranderen
- 5Wanneer tuning ook juridisch of technisch gedoe wordt
- 6Kan een dealer of expert chiptuning terugvinden?
- 7Veelgemaakte fouten die later geld kosten
- 8Is chiptuning verstandig voor jouw auto?
- Meer tonen...
Belangrijkste punten
- Meld chiptuning vooraf bij je verzekeraar; acceptatie, premie en voorwaarden kunnen wijzigen.
- Zorg voor documentatie (factuur, voor- en nameting, specificaties); dat voorkomt discussie bij schade.
- Niet melden kan leiden tot verlaging of afwijzing van de schade-uitkering.
- Regels rond RDW, emissies en geluid blijven gelden; een geldige APK is geen vrijbrief.
- Tuning is detecteerbaar (ECU-logs/diagnose); weeg prestatiewinst af tegen risico’s en kosten.
Wil je problemen voorkomen, dan moet je vooraf weten wat je verzekeraar wil zien, wanneer RDW en APK kunnen meespelen en welke documentatie je beter meteen bewaart. Hieronder lees je praktisch waar je op moet letten.
Waarom verzekeraars scherp kijken naar chiptuning
Chiptuning verandert softwarematig het vermogen, koppel en vaak ook het rijgedrag van een auto. Daarmee verandert ook het risicoprofiel. Een auto die sneller accelereert of zwaarder belast wordt, kan bij schade hogere herstelkosten geven. Daarnaast kunnen extra slijtage aan aandrijflijnonderdelen en een grotere diefstalinteresse meespelen. Hoe streng een verzekeraar dit beoordeelt, verschilt per maatschappij en hangt af van de auto, de bestuurder, de omvang van de aanpassing en of de tuning professioneel en aantoonbaar is uitgevoerd.
Melden is geen detail: regel het vóór schade of discussie
Ja, ga ervan uit dat je chiptuning bij je verzekeraar moet melden. Het gaat niet om een cosmetische wijziging, maar om een aanpassing die prestaties, risico en soms ook waarde beïnvloedt. Het veiligst is om dit vóór de tuning af te stemmen of direct daarna schriftelijk door te geven.
Wachten tot na schade, expertise of een controle zet je direct op achterstand. Dan kan de verzekeraar stellen dat je jouw informatieplicht niet bent nagekomen. Omdat het acceptatiebeleid per verzekeraar verschilt, voorkom je door vooraf af te stemmen verrassingen over dekking, premie, aanvullende voorwaarden of zelfs afwijzing. Bewaar die bevestiging ook altijd zwart-op-wit.
Welke gegevens en documenten je meestal moet aanleveren
- Het type tuning: bijvoorbeeld welke softwareaanpassing is gedaan en of het om een lichte of verdergaande vermogensaanpassing gaat.
- De technische wijziging: de vermogens- en koppeltoename, liefst met een duidelijke vergelijking van vóór en na de tuning.
- De uitvoerende partij: naam van de tuner of specialist en de vraag of de wijziging professioneel is uitgevoerd en eventueel omkeerbaar is.
- Bewijsstukken zoals offerte, factuur, voor- en nameting, technisch rapport en eventuele schriftelijke bevestigingen of certificaten van de tuner.
- Informatie over neveneffecten of aanvullende wijzigingen, bijvoorbeeld als emissies, geluid of andere voertuigaanpassingen ook zijn beïnvloed.
Wat er kan gebeuren als je de tuning niet meldt
Meld je de tuning niet, dan kan dat bij schade flinke gevolgen hebben. De verzekeraar kan onderzoeken of de aanpassing invloed had op het ontstaan van de schade, de omvang ervan of de waarde van de auto. Als dat relevant blijkt, kan een schade-uitkering worden verlaagd of geweigerd.
Dan kun je herstelkosten, waardeverlies of niet-meeverzekerde tuningdelen zelf moeten betalen. Dat risico weegt extra zwaar bij grote materiële schade of letselschade, omdat discussie over verzwijging je positie zwakker maakt. Daarnaast kan een verzekeraar de polis aanpassen, beëindigen of later terughoudender zijn als je opnieuw verzekering wilt aanvragen.
Zo kunnen premie, acceptatie en schade-uitkering veranderen
| Onderdeel | Na gemelde en geaccepteerde tuning | Bij niet-gemelde of problematische tuning |
|---|---|---|
| Acceptatie | De auto blijft vaak verzekerbaar, maar de verzekeraar kan extra informatie vragen of specifieke voorwaarden opnemen. | De maatschappij kan dekking weigeren, de polis aanpassen of achteraf discussie starten over verzwijging. |
| Premie | Er kan een toeslag gelden, afhankelijk van auto, bestuurder en de omvang van de vermogensstijging. | De premie lijkt misschien ongewijzigd, maar dat voordeel kan duur uitpakken als er later schade ontstaat. |
| Polisvoorwaarden | Gemelde en legale tuning wordt meestal duidelijker beoordeeld. Soms gelden extra clausules of een verplichte schriftelijke bevestiging. | Niet-gemelde of mogelijk niet-goedgekeurde tuning vergroot de kans op beperkingen of afwijzing van dekking. |
| WA | Schade aan derden blijft het uitgangspunt van de dekking. | Na een zwaar incident kan de verzekeraar de aanpassing onderzoeken, wat de afhandeling ingewikkelder kan maken. |
| WA+ / beperkt casco | Brand, diefstal en andere beperkte cascoschades lopen via de polisvoorwaarden van je verzekering. | Niet-gemelde tuning of een te lage opgegeven voertuigwaarde kan discussie geven over de uitkering van auto en aanpassingen. |
| All Risk | Eigen schade is in principe beter afgedekt, mits de auto en de aanpassingen correct zijn opgegeven. | Hier ontstaan vaak de grootste discussies over eigen schade, dagwaarde en de vraag of tuningdelen wel zijn meeverzekerd. |
Wanneer tuning ook juridisch of technisch gedoe wordt
Chiptuning is in Nederland niet per definitie verboden, maar de auto moet wel binnen de geldende regels blijven voor onder meer typegoedkeuring, emissies en verkeersveiligheid. Vooral grotere vermogensstijgingen of wijzigingen die invloed hebben op geluid, uitstoot of andere technische eigenschappen kunnen extra vragen oproepen en afhankelijk van de situatie een aanvullende beoordeling of herkeuring nodig maken, met mogelijk ook extra APK-keuring kosten.
Meer weten over de regels? Is chiptuning legaal in Nederland?
Belangrijk om te weten: een geldige APK is niet automatisch een vrijbrief voor alles wat verzekeringstechnisch of juridisch speelt. Een auto kan een APK hebben en toch alsnog discussie opleveren als hij formeel niet meer aan de relevante eisen voldoet. In zo’n situatie sta je bij schade of expertise meestal minder sterk.
Kan een dealer of expert chiptuning terugvinden?
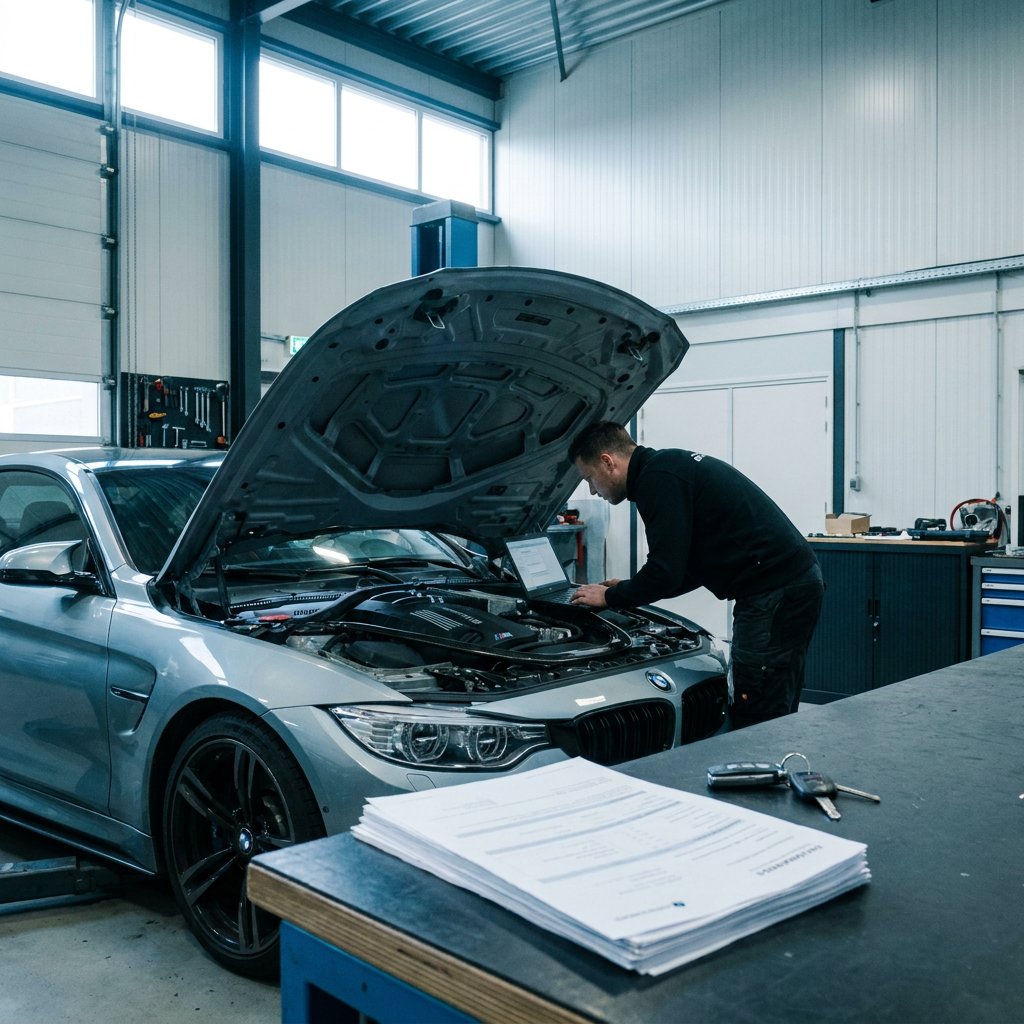
Ja, dat kan. Tuning kan aan het licht komen via diagnoseapparatuur, ECU-logs, dealerbezoeken, lease-inspecties of technische expertise na een schadegeval. Zeker na een ernstig incident wordt vaak veel dieper gekeken dan bij normaal onderhoud.
Wil je vooraf zien wat er in de ECU te lezen is? Auto-diagnose uitlezen.
Een standaard onderhoudsbeurt of APK zal niet elke softwarewijziging automatisch blootleggen, maar dat betekent niet dat de aanpassing onzichtbaar blijft. Specialisten kunnen afwijkende software, loggegevens, foutcodes of andere technische signalen herkennen. Ook software terugzetten naar origineel is geen garantie dat er geen sporen of afwijkende data meer zichtbaar zijn.
Veelgemaakte fouten die later geld kosten
- Te laat melden. Pas na schade of pas na vragen van de verzekeraar contact opnemen, maakt jouw positie bijna altijd slechter.
- Kiezen voor goedkope of onduidelijk uitgevoerde tuning zonder meetrapport, factuur of heldere technische onderbouwing.
- Aannemen dat een mogelijk klein premieverschil betekent dat polisvoorwaarden, uitsluitingen en waarde-opgave niet belangrijk zijn.
- Alleen kijken naar extra prestaties en niet naar RDW-regels, garantievoorwaarden, technische belasting en mogelijke gevolgen voor schadeafhandeling.
Is chiptuning verstandig voor jouw auto?
Dat hangt af van wat je wint en wat je bereid bent te accepteren aan extra risico. Lichte, goed gedocumenteerde tuning die vooraf met je verzekeraar is afgestemd, geeft meestal minder problemen dan agressieve of slecht vastgelegde aanpassingen.
Check daarom eerst je polis, de relevante regels en je garantievoorwaarden en zo nodig een werkplaatsafspraak inplannen. Weeg daarna de vermogenswinst of het mogelijke verbruiksvoordeel af tegen premie, verzekerbaarheid, extra slijtage en discussie bij schade. Pas als dat totaalplaatje klopt, is chiptuning een verstandige stap.
Koop je een (mogelijk getunede) occasion? Bekijk dan de Aankoopkeuring occasion checklist.
Veelgestelde vragen
Moet ik chiptuning altijd melden bij mijn verzekering?
Ja. Tuning beïnvloedt prestaties en risico, dus verzekeraars willen dit vooraf weten. Zonder melding loop je kans op aangepaste voorwaarden, lagere of zelfs geweigerde uitkering bij schade.
Welke documenten vraagt een verzekeraar meestal bij tuning?
Factuur/offerte, voor- en nameting (vermogen/koppel), specificaties van de softwarewijziging, gegevens van de uitvoerende tuner en eventuele certificaten of technische rapporten.
Geeft een geldige APK garantie op dekking bij tuning?
Nee. APK is geen vrijbrief. De auto moet aan alle relevante regels (emissie, geluid, veiligheid) blijven voldoen; anders kan dit alsnog invloed hebben op de schade-afhandeling.
Is chiptuning te detecteren tijdens expertise?
Ja. Via diagnoseapparatuur, ECU-logs, dealer- en leasecontroles of forensisch onderzoek na een incident kan tuning aan het licht komen.
Blijf ik verzekerbaar na chiptuning?
Vaak wel, mits je de wijziging meldt. Er kan een premietoeslag gelden of aanvullende voorwaarden. Niet melden vergroot het risico op discussie of afwijzing.
Gerelateerde artikelen
Chiptuning en APK-keuring
Komt een gechipte auto door de…
Kosten distributieriem en waterpomp vervangen
Distributieriem en waterpomp w…
